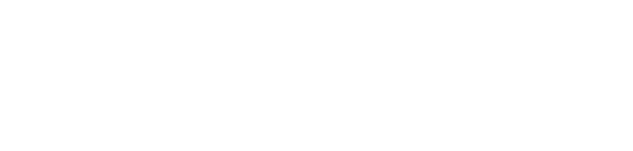
Chè khúc bạch là món tráng miệng có thể kinh doanh tại quán chè, quán cà phê, cửa hàng đồ ăn vặt hoặc bán mang đi. Tuy nhiên, để bán có lãi, chủ quán không chỉ cần tính tiền sữa, kem và các nguyên liệu làm khúc bạch mà còn phải tính cả trái cây, hạnh nhân, nước đường, bao bì và những khoản hao hụt trong quá trình chế biến.
Vậy giá vốn chè khúc bạch được tính như thế nào, một phần nên có những nguyên liệu gì và cần bán với giá bao nhiêu để có lợi nhuận?
Trong bài viết này, ThucPham.com sẽ hướng dẫn cách tính giá vốn theo từng bước, kèm bảng tính minh họa để anh/chị có thể áp dụng với giá nhập và định lượng thực tế của quán.
Giá vốn chè khúc bạch là gì?
Giá vốn chè khúc bạch là tổng chi phí cần thiết để tạo ra một phần chè hoàn chỉnh trước khi bán cho khách. Tùy cách quản lý, quán có thể theo dõi riêng giá vốn nguyên liệu trực tiếp hoặc tính thêm các khoản chi phí khác để xác định giá thành đầy đủ hơn.
Với một phần chè khúc bạch, các khoản chi phí thường gồm:
- Nguyên liệu làm khúc bạch: sữa tươi, kem sữa, đường, gelatin hoặc nguyên liệu tạo đông theo công thức.
- Topping: nhãn, vải, trái cây, hạnh nhân lát hoặc các thành phần đi kèm.
- Phần nước dùng: nước đường hoặc nước dùng theo công thức của quán.
- Bao bì: cốc, nắp, thìa, túi mang đi nếu có.
- Chi phí hao hụt: nguyên liệu thừa, phần không đạt yêu cầu hoặc thất thoát trong sơ chế.
- Chi phí vận hành phân bổ: nhân công, điện, nước, mặt bằng và các khoản liên quan nếu quán muốn tính giá thành đầy đủ.
Cần phân biệt rằng giá vốn nguyên liệu không đồng nghĩa với toàn bộ chi phí kinh doanh. Một món có giá bán cao hơn tiền nguyên liệu chưa chắc đã có lãi sau khi tính các khoản vận hành khác.
Công thức tính giá vốn một phần chè khúc bạch
Cách đơn giản nhất là tính chi phí của từng nguyên liệu theo lượng thực tế sử dụng, sau đó cộng các khoản chi phí trực tiếp của một phần.
Công thức 1: Tính chi phí của từng nguyên liệu
Chi phí nguyên liệu sử dụng = Đơn giá theo đơn vị nhỏ × Định lượng dùng cho một phần.
Ví dụ, quán mua 1 kg hạnh nhân lát với giá 200.000 đồng và dùng 5 g cho mỗi phần chè:
- Giá mỗi gram: 200.000 ÷ 1.000 = 200 đồng.
- Chi phí hạnh nhân cho một phần: 200 × 5 = 1.000 đồng.
Mức giá trên chỉ là ví dụ để minh họa phép tính, không phải báo giá thị trường.
Công thức 2: Tính giá vốn trực tiếp một phần chè
Giá vốn trực tiếp = Chi phí khúc bạch + Topping + Nước đường + Bao bì + Chi phí hao hụt phân bổ.
Nếu cần tính giá thành đầy đủ hơn, quán cộng thêm chi phí nhân công và chi phí vận hành phân bổ cho từng phần.
Công thức 3: Tính tỷ lệ giá vốn nguyên liệu
Tỷ lệ giá vốn nguyên liệu (%) = Giá vốn nguyên liệu trực tiếp ÷ Giá bán × 100%.
Ví dụ, một phần chè có chi phí nguyên liệu trực tiếp là 10.000 đồng và giá bán là 30.000 đồng:
10.000 ÷ 30.000 × 100% = 33,3%.
Con số này cho biết chi phí nguyên liệu chiếm khoảng 33,3% giá bán. Đây chưa phải tỷ lệ lợi nhuận ròng của quán.
Bảng tính giá vốn chè khúc bạch mẫu
Để dễ hình dung, dưới đây là bảng minh họa cho một phần chè khúc bạch gồm phần thạch, trái cây, nước đường và bao bì mang đi.
Lưu ý: Toàn bộ giá nguyên liệu và định lượng trong bảng là số liệu giả định phục vụ việc hướng dẫn tính toán. Anh/chị cần thay bằng giá nhập và công thức thực tế của quán trước khi quyết định giá bán.
| Thành phần | Định lượng mỗi phần | Giá quy đổi giả định | Chi phí mỗi phần |
| Sữa tươi | 50 ml | 35.000 đ/lít | 1.750 đ |
| Kem sữa | 30 ml | 150.000 đ/lít | 4.500 đ |
| Đường dùng cho phần khúc bạch | 10 g | 25.000 đ/kg | 250 đ |
| Gelatin hoặc chất tạo đông | 2 g | 300.000 đ/kg | 600 đ |
| Trái cây ăn kèm | 30 g | 60.000 đ/kg | 1.800 đ |
| Hạnh nhân lát | 5 g | 200.000 đ/kg | 1.000 đ |
| Nước đường | 100 ml | 10.000 đ/lít | 1.000 đ |
| Cốc, nắp, thìa, túi | 1 bộ | 1.500 đ/bộ | 1.500 đ |
| Tổng chi phí trực tiếp trước hao hụt | 12.400 đ |
Theo bảng minh họa, tổng chi phí trực tiếp trước hao hụt là 12.400 đồng/phần.
Nếu quán tạm tính khoản dự phòng hao hụt nguyên liệu bằng 5% chi phí nguyên liệu, với phần nguyên liệu có tổng chi phí 10.900 đồng thì:
- Chi phí nguyên liệu: 10.900 đồng.
- Hao hụt giả định: 10.900 × 5% = 545 đồng.
- Bao bì: 1.500 đồng.
- Tổng chi phí trực tiếp sau hao hụt: 10.900 + 545 + 1.500 = 12.945 đồng/phần.
Tỷ lệ 5% chỉ là giả định để minh họa. Quán nên theo dõi lượng hao hụt thực tế của mình, không nhất thiết phải áp dụng một tỷ lệ cố định.
Bảng trên cũng chưa bao gồm nhân công, điện nước, mặt bằng, phí giao hàng hoặc chiết khấu của nền tảng bán hàng. Những khoản này cần được tính riêng khi xác định giá thành đầy đủ và lợi nhuận thực tế.
Cách tính giá vốn từ một mẻ chè khúc bạch
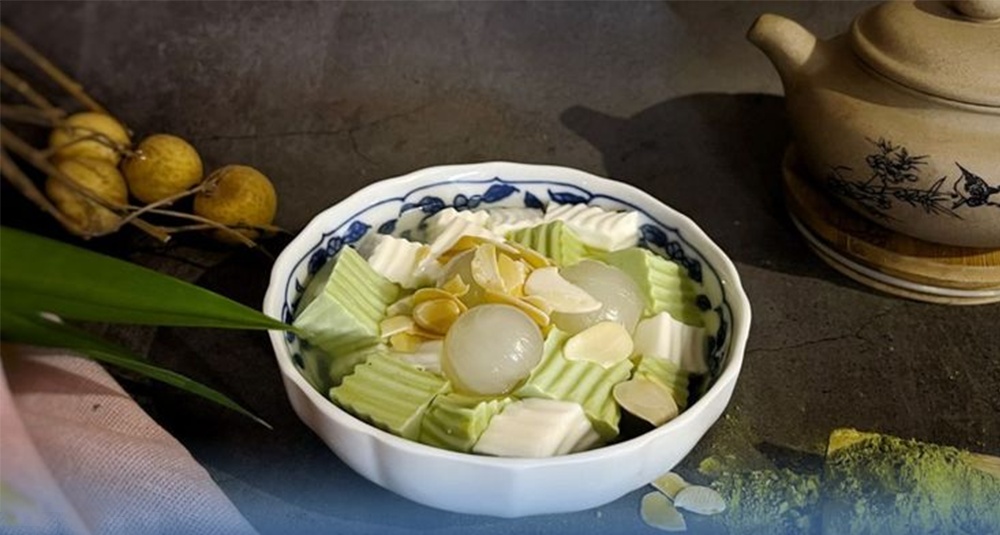
Khi kinh doanh, quán thường chế biến theo mẻ thay vì làm riêng từng phần. Vì vậy, cách tính thuận tiện là xác định tổng chi phí của mẻ, sau đó chia cho số phần thành phẩm đạt tiêu chuẩn bán.
Công thức:
Giá vốn mỗi phần = Tổng chi phí của mẻ ÷ Số phần thành phẩm đạt tiêu chuẩn.
Ví dụ, một mẻ chè có các khoản chi phí như sau:
| Khoản chi | Chi phí giả định |
| Nguyên liệu làm khúc bạch | 180.000 đ |
| Trái cây và topping | 70.000 đ |
| Nước đường | 20.000 đ |
| Tổng nguyên liệu | 270.000 đ |
| Hao hụt nguyên liệu giả định 5% | 13.500 đ |
| Tổng chi phí mẻ trước bao bì | 283.500 đ |
Giả sử mẻ chè tạo ra 30 phần đạt tiêu chuẩn bán:
- Chi phí bình quân trước bao bì: 283.500 ÷ 30 = 9.450 đồng/phần.
- Nếu mỗi phần có bao bì 1.500 đồng, tổng chi phí trực tiếp là 10.950 đồng/phần.
Đây là ví dụ tính toán, không phải định mức nguyên liệu hay giá vốn chuẩn cho mọi công thức chè khúc bạch.
Vì sao phải tính theo số phần thành phẩm thực tế?
Một mẻ nguyên liệu không phải lúc nào cũng tạo ra số phần bằng nhau. Thành phẩm có thể hao hụt khi nấu, lọc, cắt khối hoặc chia khẩu phần.
Nếu dự kiến bán được 30 phần nhưng thực tế chỉ có 27 phần đạt tiêu chuẩn, chi phí bình quân trên mỗi phần sẽ tăng lên. Vì vậy, nên ghi nhận số phần bán được thực tế qua nhiều mẻ để điều chỉnh định lượng và giá vốn chính xác hơn.
Nên bán chè khúc bạch giá bao nhiêu?
Sau khi biết giá vốn, anh/chị có thể ước tính giá bán theo tỷ lệ giá vốn nguyên liệu mục tiêu. Đây là cách tính ban đầu tương đối dễ áp dụng khi quán chưa có nhiều dữ liệu vận hành.
Công thức tham khảo:
Giá bán dự kiến = Giá vốn nguyên liệu trực tiếp ÷ Tỷ lệ giá vốn mục tiêu.
Ví dụ, nếu chi phí trực tiếp của một phần chè là 12.945 đồng và quán thử tính giá bán theo một số tỷ lệ khác nhau:
| Tỷ lệ giá vốn mục tiêu | Giá bán tính theo công thức |
| 35% | Khoảng 37.000 đ |
| 30% | Khoảng 43.200 đ |
| 25% | Khoảng 51.800 đ |
Các mức giá trên là kết quả tính toán minh họa, không phải khuyến nghị giá bán chung cho thị trường. Quán cần đối chiếu với khẩu phần, chất lượng nguyên liệu, giá của đối thủ cùng phân khúc, vị trí kinh doanh và mức chi tiêu của khách hàng.
Đặc biệt, giá bán tính theo tỷ lệ giá vốn không có nghĩa phần tiền còn lại là lợi nhuận ròng. Khoản chênh lệch còn phải chi trả nhân công, mặt bằng, điện nước, marketing, phí giao hàng và các chi phí kinh doanh khác.
Cách chọn giá bán thực tế
Anh/chị nên xem xét ba yếu tố:
Thứ nhất, khẩu phần và định lượng. Phần chè nhiều khúc bạch, trái cây và hạnh nhân sẽ có chi phí khác với phần nhỏ hơn hoặc ít topping hơn.
Thứ hai, nhóm khách hàng. Giá bán của quán chè bình dân có thể khác với món tráng miệng trong quán cà phê hoặc nhà hàng. Không nên chỉ dựa vào giá của một vài đối thủ để quyết định.
Thứ ba, kênh bán hàng. Nếu bán qua nền tảng giao đồ ăn, cần kiểm tra phí và chương trình khuyến mãi thực tế. Giá bán tại quán và giá bán qua ứng dụng có thể cần được tính riêng để tránh doanh thu sau phí không đủ bù chi phí.
Những khoản dễ bị bỏ sót khi tính giá vốn chè khúc bạch
Một trong những nguyên nhân khiến chủ quán tính sai giá vốn là chỉ cộng chi phí phần thạch mà quên các khoản đi kèm.
Topping và nước đường
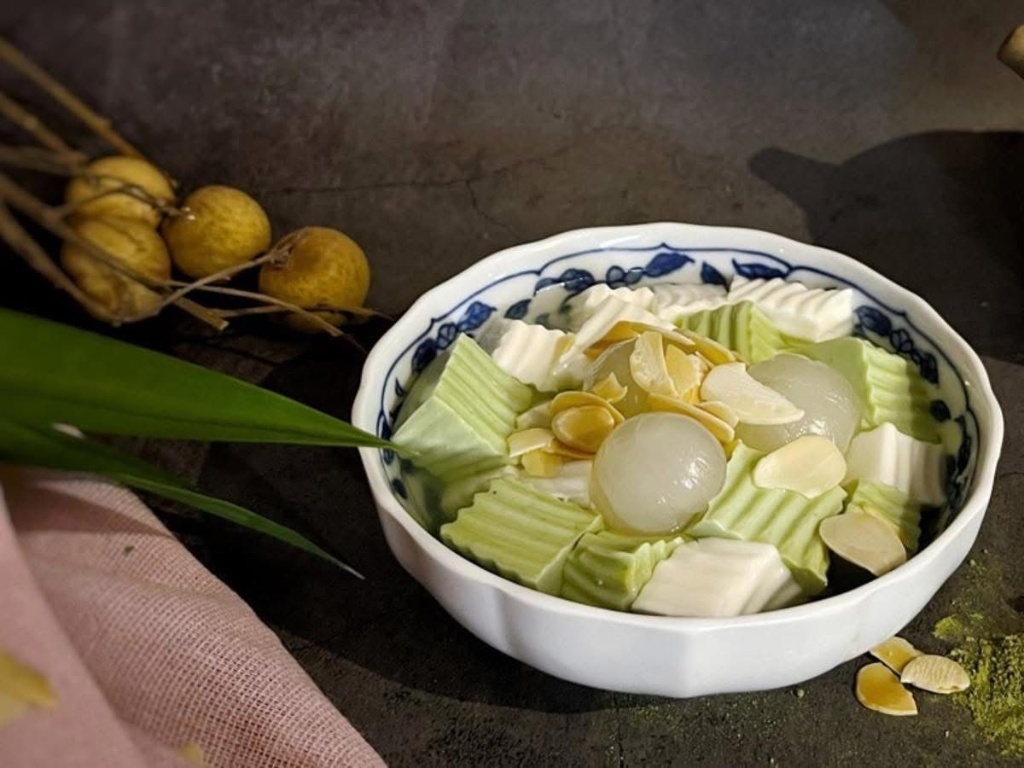
Nhãn, vải, trái cây, hạnh nhân và nước đường đều góp phần tạo nên một phần chè hoàn chỉnh. Dù mỗi thành phần sử dụng không nhiều, tổng chi phí vẫn có thể đáng kể khi quán bán hàng trăm phần.
Nên chuẩn hóa định lượng topping bằng cân hoặc dụng cụ đong thay vì ước lượng bằng mắt.
Bao bì mang đi
Nếu bán mang đi, cần cộng cốc, nắp, thìa, túi và các vật dụng đóng gói thực sự sử dụng. Với món có nước, quán cũng cần kiểm tra khả năng chống rò rỉ và cách đóng gói phù hợp.
Hao hụt trong chế biến
Hao hụt có thể đến từ phần nguyên liệu không dùng hết, trái cây sơ chế bỏ đi, khúc bạch bị vỡ hoặc mẻ thành phẩm không đạt yêu cầu. Nên ghi nhận những khoản này để xác định chi phí sát thực tế thay vì cộng một tỷ lệ tùy ý trong thời gian dài.
Chi phí nhân công và vận hành
Nếu muốn tính giá thành đầy đủ, quán cần phân bổ chi phí nhân công, điện nước và các khoản vận hành liên quan. Có thể bắt đầu bằng cách tổng hợp chi phí theo tháng và chia theo số phần bán được, sau đó điều chỉnh phương pháp phân bổ khi có thêm dữ liệu.
Phí bán hàng và khuyến mãi
Khi triển khai giảm giá hoặc bán qua nền tảng trung gian, quán cần tính phần phí và khoản giảm trừ thực tế. Một món có giá vốn nguyên liệu thấp vẫn có thể mang lại lợi nhuận không như dự kiến nếu mức giảm giá và phí bán hàng quá lớn.
Cách kiểm soát giá vốn chè khúc bạch khi kinh doanh
Sau khi tính được giá vốn ban đầu, anh/chị nên duy trì bảng theo dõi định kỳ để kiểm soát chi phí khi giá nguyên liệu hoặc sản lượng thay đổi.
- Chuẩn hóa công thức: Ghi rõ định lượng nguyên liệu cho từng mẻ và số phần mục tiêu.
- Cập nhật giá nhập: Thay đổi đơn giá trong bảng tính khi nhà cung cấp điều chỉnh giá.
- Theo dõi sản lượng thực tế: Ghi số phần làm ra, số phần bán được và số phần bị hỏng hoặc bỏ đi.
- Kiểm soát topping: Quy định lượng topping cho từng khẩu phần để hạn chế việc mỗi nhân viên chia một mức khác nhau.
- Đánh giá giá bán định kỳ: Đối chiếu giá vốn, doanh thu, phí bán hàng và phản hồi khách hàng trước khi điều chỉnh menu.
Nếu quán có nhiều phiên bản chè khúc bạch, chẳng hạn bản truyền thống, bản thêm trái cây hoặc bản đặc biệt, nên lập bảng giá vốn riêng cho từng món. Việc này giúp anh/chị nhận biết phiên bản nào có chi phí cao và cần điều chỉnh định lượng hoặc giá bán.
ThucPham.com – Tìm hiểu nguyên liệu cho mô hình kinh doanh chè khúc bạch
Bên cạnh việc tính giá vốn, lựa chọn nguyên liệu phù hợp cũng là một phần quan trọng khi phát triển menu tráng miệng. Chủ quán cần cân nhắc công thức, định lượng, độ ổn định của thành phẩm, khả năng chuẩn bị theo mẻ và nguồn cung nguyên liệu.
ThucPham.com cung cấp các dòng nguyên liệu dạng bột cho pha chế và món tráng miệng, phục vụ nhu cầu của khách hàng cá nhân và cơ sở kinh doanh F&B. Tùy công thức chè khúc bạch của quán, anh/chị có thể liên hệ để tìm hiểu nguyên liệu phù hợp và trao đổi thêm về nhu cầu sử dụng thực tế.
Khi lựa chọn sản phẩm, nên xác nhận rõ ứng dụng được nhà cung cấp hướng dẫn, tỷ lệ sử dụng, quy cách đóng gói và giá nhập hiện hành. Không nên mặc định một loại bột có thể thay thế mọi nguyên liệu trong công thức truyền thống nếu chưa có hướng dẫn kỹ thuật tương ứng.
Anh/chị đang chuẩn bị mở quán hoặc muốn bổ sung chè khúc bạch vào menu? Hãy liên hệ ThucPham.com để tìm hiểu thêm về các giải pháp nguyên liệu cho hoạt động kinh doanh F&B.
Câu hỏi thường gặp về giá vốn chè khúc bạch
Giá vốn chè khúc bạch gồm những gì?
Giá vốn trực tiếp thường gồm nguyên liệu làm khúc bạch, trái cây, topping, nước đường, bao bì và hao hụt phân bổ. Nếu cần xác định giá thành đầy đủ, quán nên tính thêm nhân công và chi phí vận hành.
Làm sao tính giá vốn khi một mẻ làm được nhiều phần?
Cộng chi phí của toàn bộ nguyên liệu sử dụng trong mẻ, cộng các khoản hao hụt phù hợp, sau đó chia cho số phần thành phẩm đạt tiêu chuẩn. Nếu bán mang đi, cộng thêm chi phí bao bì của mỗi phần.
Có nên áp dụng một tỷ lệ giá vốn chung cho mọi món?
Không nhất thiết. Mỗi món có định lượng, nguyên liệu, giá bán và yêu cầu vận hành khác nhau. Tỷ lệ giá vốn nên được xác định dựa trên mục tiêu kinh doanh và tổng chi phí của từng món, thay vì áp dụng cứng nhắc cho toàn bộ menu.
Vì sao doanh thu cao nhưng quán vẫn không có lãi?
Doanh thu chưa phản ánh đầy đủ hiệu quả kinh doanh. Nếu quán chưa tính hết hao hụt, nhân công, mặt bằng, phí nền tảng, khuyến mãi và những chi phí vận hành khác, số tiền còn lại sau khi trừ nguyên liệu có thể chưa đủ để tạo lợi nhuận.
Kết luận
Để tính giá vốn một phần chè khúc bạch chính xác, anh/chị cần chuẩn hóa định lượng, quy đổi đơn giá từng nguyên liệu, cộng chi phí topping và bao bì, sau đó tính hao hụt theo số liệu thực tế. Nếu muốn xác định giá bán phù hợp hơn, hãy đối chiếu giá vốn với chi phí vận hành, mức giá thị trường và khả năng chi trả của khách hàng.
Với quán đang xây dựng hoặc mở rộng menu tráng miệng, việc kiểm soát giá vốn ngay từ đầu sẽ giúp quá trình định giá và quản lý nguyên liệu có cơ sở rõ ràng hơn.
Liên hệ ThucPham.com để tìm hiểu thêm về nguyên liệu cho mô hình kinh doanh chè khúc bạch và các món tráng miệng.
Tin cùng chủ đề
7 món tráng miệng từ khúc bạch và panna cotta cho quán
Khúc bạch và panna cotta đều là những món tráng miệng có thể biến tấu...
Panna cotta để được bao lâu trong tủ lạnh? Cách bảo quản đúng
Panna cotta là món tráng miệng được yêu thích nhờ kết cấu mềm mịn, béo...
Kem trứng, kem cheese và kem muối biển: Chọn topping nào cho menu quán?
Khi xây dựng menu trà sữa, cà phê hay matcha, topping kem là một lựa...
Max Pudding 6in1: Một loại bột làm được những món gì?
Trong kinh doanh đồ uống và món tráng miệng, việc chuẩn bị nhiều loại nguyên...
Bánh ốc quế ThucPham.com: Lựa chọn cho mô hình bán kem
Trong mô hình kinh doanh kem, chất lượng kem là yếu tố quan trọng, nhưng...
Các món ăn truyền thống Hà Nội qua nhiều thế hệ
Nhắc đến Hà Nội, nhiều người sẽ nghĩ ngay đến phở nóng, bún chả thơm...