Chi phí bao bì F&B là một khoản dễ bị bỏ qua khi tính giá vốn đồ uống. Một ly mang đi không chỉ có tiền nguyên liệu như cà phê, trà, sữa hay syrup mà còn có thể phát sinh chi phí từ ly, nắp, ống hút, túi, tem nhãn và các vật tư đóng gói khác.
Vấn đề là chi phí của từng món có thể không lớn, nhưng khi nhân với hàng trăm hoặc hàng nghìn đơn mỗi tháng, bao bì có thể trở thành một khoản đáng kể trong tổng chi phí trực tiếp.
Vì vậy, thay vì hỏi “bao bì có đắt không?”, chủ quán nên theo dõi:
Một đơn vị bao bì thực tế tốn bao nhiêu và chiếm bao nhiêu trong giá vốn của một món?
Chi phí bao bì F&B là gì?
Chi phí bao bì F&B là khoản chi cho các vật tư được sử dụng để chứa, đóng gói, bảo quản hoặc giao sản phẩm đến khách hàng.
Với một ly đồ uống mang đi, bao bì có thể gồm:
- Ly.
- Nắp.
- Ống hút.
- Túi.
- Tem nhãn.
- Sleeve hoặc vòng giấy cách nhiệt.
- Khăn giấy.
- Muỗng.
- Túi giữ nhiệt hoặc vật tư đóng gói khác nếu mô hình sử dụng.
Không phải quán nào cũng sử dụng tất cả các thành phần trên.
Do đó, cách tính cần dựa trên bao bì thực tế của từng mô hình và từng món.
Chi phí bao bì có phải Food Cost không?
Không nhất thiết.
Đây là điểm cần phân biệt rõ.
Food Cost thường được sử dụng để theo dõi chi phí nguyên liệu trực tiếp so với giá bán.
Trong khi đó, bao bì là một khoản chi phí trực tiếp khác có thể được quán:
- Tính chung vào giá vốn trực tiếp của món.
- Theo dõi thành một nhóm chi phí riêng.
- Theo dõi riêng cho kênh bán mang đi hoặc giao hàng.
Không có một cách phân loại duy nhất phù hợp với mọi mô hình.
Điều quan trọng là quán phải thống nhất phương pháp tính.
Ví dụ nếu món A tính cả ly và nắp nhưng món B lại bỏ qua bao bì, việc so sánh giá vốn giữa hai món sẽ không còn chính xác.
Một ly đồ uống có thể phát sinh những chi phí bao bì nào?
1. Ly
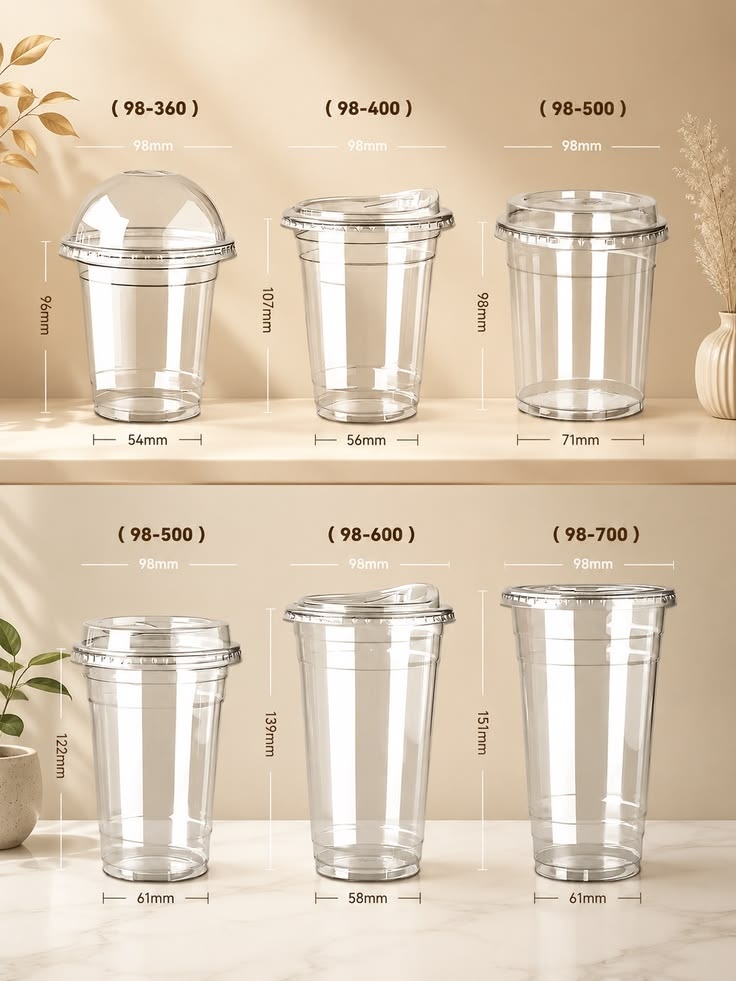
Ly thường là khoản chi phí bao bì dễ nhận thấy nhất.
Tùy sản phẩm, quán có thể sử dụng:
- Ly nhựa.
- Ly giấy.
- Ly PET.
- Ly PP.
- Ly chuyên dụng cho đồ nóng.
- Ly theo size S/M/L.
Giá ly có thể khác nhau theo:
- Chất liệu.
- Dung tích.
- Kiểu dáng.
- Độ dày.
- Số lượng mua.
- Nhà cung cấp.
- In ấn hoặc không in ấn.
Vì vậy, không nên lấy một mức giá ly cố định để áp dụng cho toàn bộ menu nếu quán sử dụng nhiều loại ly.
2. Nắp
Một chiếc ly có thể cần:
- Nắp phẳng.
- Nắp cầu.
- Nắp có lỗ uống trực tiếp.
- Nắp dùng cho đồ nóng.
- Nắp chuyên dụng cho đồ uống có topping.
Nắp thường có giá riêng, vì vậy nên đưa thành một dòng riêng trong bảng cost.
Ví dụ:
| Bao bì | Chi phí/đơn vị |
| Ly | 900đ |
| Nắp | 400đ |
| Tổng | 1.300đ |
3. Ống hút
Ống hút có thể có nhiều loại:
- Ống hút thường.
- Ống hút lớn cho topping.
- Ống hút giấy.
- Ống hút thân thiện môi trường.
Nếu giá mỗi chiếc là 100đ và quán sử dụng 1 chiếc/ly thì:
Chi phí ống hút = 100đ/ly
Con số này nhỏ, nhưng khi bán 1.000 ly:
100 × 1.000 = 100.000đ
Với sản lượng lớn, những khoản nhỏ cũng cần được theo dõi.
4. Túi
Túi thường phát sinh khi khách mua mang đi hoặc đặt giao hàng.
Một đơn có thể sử dụng:
- Túi đơn.
- Túi nhiều ly.
- Túi giấy.
- Túi nhựa.
- Túi có in thương hiệu.
Nếu quán phục vụ tại chỗ, khoản này có thể không phát sinh.
Do đó, chi phí bao bì không nhất thiết giống nhau giữa các kênh bán hàng.
5. Tem nhãn và vật tư phụ
Với các mô hình bán mang đi hoặc giao hàng, có thể phát sinh:
- Tem dán nắp.
- Tem nhận diện món.
- Tem thương hiệu.
- Khăn giấy.
- Muỗng.
- Dây buộc.
- Túi phụ.
Từng khoản có thể nhỏ nhưng nên đưa vào bảng nếu quán muốn tính giá vốn thực tế chi tiết.
Công thức tính chi phí bao bì cho một ly
Cách đơn giản nhất:
Chi phí bao bì/ly = Tổng chi phí các vật tư bao bì sử dụng cho ly đó
Ví dụ:
| Bao bì | Chi phí |
| Ly | 900đ |
| Nắp | 400đ |
| Ống hút | 100đ |
| Tem | 150đ |
| Túi | 300đ |
| Tổng | 1.850đ |
Như vậy, chi phí bao bì trực tiếp cho một ly theo ví dụ này là:
1.850đ
Chi phí bao bì chiếm bao nhiêu trong giá vốn?
Không có một tỷ lệ cố định cho tất cả quán F&B.
Tỷ lệ này phụ thuộc vào:
- Giá nguyên liệu.
- Giá bán.
- Loại bao bì.
- Kênh bán hàng.
- Quy cách đóng gói.
- Số lượng mua.
- Mức độ sử dụng bao bì.
Để biết tỷ trọng thực tế, có thể tính:
Tỷ trọng bao bì trong giá vốn (%) = Chi phí bao bì/ly ÷ Tổng giá vốn/ly × 100
Ví dụ
Một ly có:
- Nguyên liệu: 12.000đ
- Bao bì: 2.000đ
Tổng giá vốn trực tiếp:
12.000 + 2.000 = 14.000đ
Tỷ trọng bao bì:
2.000 ÷ 14.000 × 100 ≈ 14,3%
Như vậy, bao bì chiếm khoảng 14,3% giá vốn trực tiếp của món trong ví dụ này.
Bao bì ảnh hưởng thế nào đến Food Cost?
Giả sử một ly đồ uống có:
- Giá bán: 50.000đ
- Nguyên liệu: 12.000đ
- Bao bì: 2.000đ
Nếu chỉ tính nguyên liệu:
Food Cost = 12.000 ÷ 50.000 × 100 = 24%
Nếu quán quản lý cả bao bì trong cùng nhóm chi phí trực tiếp:
Tổng = 14.000đ
Tỷ lệ chi phí trực tiếp trên giá bán:
14.000 ÷ 50.000 × 100 = 28%
Điều này cho thấy cùng một món, cách phân loại chi phí sẽ ảnh hưởng đến chỉ số mà quán đang theo dõi.
Vì vậy, khi báo cáo food cost, cần ghi rõ food cost đang bao gồm những khoản nào.
Ví dụ: Tính giá vốn một ly đồ uống có bao bì
Giả sử một ly Matcha Latte có:
| Thành phần | Chi phí |
| Bột Matcha Latte | 5.000đ |
| Sữa | 4.000đ |
| Syrup | 1.000đ |
| Đá | 500đ |
| Nguyên liệu | 10.500đ |
| Ly | 900đ |
| Nắp | 400đ |
| Ống hút | 100đ |
| Tem | 100đ |
| Túi | 300đ |
| Bao bì | 1.800đ |
| Tổng trực tiếp | 12.300đ |
Nếu giá bán là 45.000đ:
12.300 ÷ 45.000 × 100 ≈ 27,3%
Nếu chỉ nhìn nguyên liệu, tỷ lệ là:
10.500 ÷ 45.000 × 100 ≈ 23,3%
Phần chênh lệch đến từ bao bì.
Đây là lý do khi xây dựng giá bán cho đồ uống mang đi, không nên chỉ tính nguyên liệu rồi kết luận món đang có giá vốn bao nhiêu.
Bao bì ảnh hưởng đến biên lợi nhuận như thế nào?
Giả sử một món bán:
40.000đ
Chi phí nguyên liệu:
10.000đ
Nếu chưa tính bao bì:
40.000 – 10.000 = 30.000đ
Khi bao bì tốn thêm:
2.000đ
thì phần chênh lệch còn:
40.000 – 10.000 – 2.000 = 28.000đ
Bao bì làm giảm thêm 2.000đ trên mỗi đơn vị sản phẩm.
Nếu quán bán 3.000 ly:
2.000 × 3.000 = 6.000.000đ
Đây là lý do cần nhìn chi phí bao bì ở cả hai cấp độ:
Chi phí/ly → Chi phí theo sản lượng tháng
Vì sao chi phí bao bì dễ bị đánh giá thấp?
1. Giá từng món nhỏ
Một chiếc nắp vài trăm đồng hoặc một chiếc ống hút có thể không gây chú ý.
Nhưng quán bán hàng nghìn sản phẩm thì tổng chi phí sẽ khác.
2. Bao bì không xuất hiện trong recipe
Nhiều quán xây dựng công thức đồ uống rất chi tiết nhưng bảng cost chỉ có:
- Cà phê.
- Trà.
- Sữa.
- Syrup.
- Topping.
Trong khi ly, nắp và ống hút được mua ở một nơi khác nên dễ bị bỏ quên.
3. Mỗi kênh bán có bao bì khác nhau
Một ly phục vụ tại bàn có thể chỉ cần ly.
Một ly mang đi có thể cần:
Ly + nắp + ống hút + túi + tem
Một đơn giao hàng có thể phát sinh thêm vật tư đóng gói.
Nếu không tách theo kênh, rất khó biết giá vốn thực tế
Cách quản lý chi phí bao bì F&B hiệu quả
1. Lập bảng giá bao bì riêng
Ví dụ:
| Bao bì | Quy cách | Giá nhập | Cost/đơn vị |
| Ly 500ml | 1.000 cái | 900.000đ | 900đ |
| Nắp | 1.000 cái | 400.000đ | 400đ |
| Ống hút | 1.000 cái | 100.000đ | 100đ |
| Túi | 1.000 cái | 300.000đ | 300đ |
| Tem | 1.000 cái | 150.000đ | 150đ |
Khi giá nhập thay đổi, chỉ cần cập nhật bảng này.
2. Tách bao bì theo size
Nếu quán có:
- Ly 360ml.
- Ly 500ml.
- Ly 700ml.
nên tính cost riêng.
Ví dụ:
| Size | Ly | Nắp | Cost bao bì |
| S | 700đ | 350đ | 1.050đ |
| M | 900đ | 400đ | 1.300đ |
| L | 1.100đ | 450đ | 1.550đ |
Như vậy khi tính cost món theo size, số liệu sẽ sát thực tế hơn.
3. Tách theo kênh bán
Có thể xây dựng ba nhóm:
Tại quán
→ Ly + các vật tư phục vụ tại bàn.
Mang đi
→ Ly + nắp + ống hút + túi.
Giao hàng
→ Bao bì mang đi + vật tư đóng gói bổ sung nếu có.
Điều này giúp quán biết món bán qua từng kênh thực sự tốn bao nhiêu
Cách giảm chi phí bao bì mà không làm giảm trải nghiệm khách hàng
1. Mua theo quy cách phù hợp
Mua số lượng lớn có thể giúp thay đổi đơn giá, nhưng không nên chỉ nhìn giá/đơn vị.
Cần xem:
- Khả năng tiêu thụ.
- Diện tích lưu kho.
- Điều kiện bảo quản.
- Tốc độ sử dụng.
- Nguy cơ tồn kho.
Bao bì rẻ hơn nhưng tồn quá lâu hoặc mua vượt nhu cầu chưa chắc là phương án tốt.
2. Chuẩn hóa số loại bao bì
Một menu sử dụng quá nhiều loại ly, nắp và túi sẽ làm tăng:
- Số lượng mã hàng.
- Tồn kho.
- Công việc kiểm kê.
- Nguy cơ dùng nhầm.
Nếu có thể sử dụng một loại bao bì cho nhiều món mà vẫn đáp ứng yêu cầu sản phẩm, vận hành sẽ đơn giản hơn.
3. Kiểm soát việc sử dụng
Không phải mọi đơn đều cần tất cả vật tư.
Ví dụ nếu khách mua tại quán thì không nhất thiết phát sinh túi mang đi.
Tương tự, việc sử dụng ống hút, khăn giấy hoặc túi nên dựa trên cách phục vụ thực tế của quán.
4. So sánh giá trên cùng một quy cách
Không nên chỉ nhìn:
“Nhà cung cấp A bán rẻ hơn.”
Hãy quy đổi về:
Giá/ly – giá/nắp – giá/ống hút – giá/bộ
và kiểm tra cùng chất liệu, kích thước, quy cách đóng gói.
Khi nào nên đưa bao bì vào giá vốn của món?
Có thể áp dụng một trong hai cách.
Cách 1: Gộp vào giá vốn trực tiếp
Ví dụ:
Nguyên liệu 12.000đ + Bao bì 2.000đ = Giá vốn trực tiếp 14.000đ
Cách này phù hợp khi quán muốn biết một sản phẩm hoàn chỉnh bán ra thực sự tiêu tốn bao nhiêu chi phí trực tiếp.
Cách 2: Theo dõi riêng
Ví dụ:
- Giá vốn nguyên liệu: 12.000đ
- Bao bì: 2.000đ
- Tổng chi phí trực tiếp: 14.000đ
Cách này giúp chủ quán nhìn rõ bao bì đang chiếm bao nhiêu và dễ so sánh giữa các kênh.
Không có cách duy nhất bắt buộc cho mọi quán.
Điều quan trọng là phương pháp phải nhất quán và khi báo cáo cần nói rõ chỉ số đang bao gồm khoản nào.
Chi phí bao bì có nên được tính vào giá bán không?
Về mặt quản trị, nên tính đến bao bì khi xây dựng giá bán, đặc biệt với mô hình mang đi và giao hàng.
Không nhất thiết phải cộng riêng một khoản “phí bao bì” cho khách hàng.
Thay vào đó, chi phí bao bì có thể được đưa vào bài toán tổng thể:
Giá nguyên liệu + Bao bì + Chi phí vận hành + Chi phí bán hàng + Biên lợi nhuận mục tiêu
Từ đó chủ quán xác định mức giá phù hợp.
Nếu bỏ qua bao bì, giá bán được xây dựng từ cost nguyên liệu có thể khiến biên lợi nhuận thực tế thấp hơn dự kiến.
Cách theo dõi chi phí bao bì theo tháng
Ngoài cost từng ly, chủ quán nên theo dõi tổng chi phí bao bì theo kỳ.
Công thức đơn giản:
Chi phí bao bì kỳ = Tồn kho đầu kỳ + Giá trị mua trong kỳ – Tồn kho cuối kỳ
Sau đó có thể so sánh với số lượng sản phẩm bán ra.
Ví dụ trong một tháng:
- Chi phí bao bì sử dụng: 6.000.000đ
- Tổng số ly bán ra: 4.000 ly
Chi phí bao bì bình quân:
6.000.000 ÷ 4.000 = 1.500đ/ly
Con số này giúp quán kiểm tra xem chi phí bao bì thực tế có đang cao hơn mức dự kiến trong recipe hay không.
5 lỗi thường gặp khi quản lý chi phí bao bì F&B
1. Không tính bao bì vào cost
Chỉ tính nguyên liệu và bỏ qua ly, nắp, túi.
2. Dùng một mức bao bì cho mọi món
Trong khi mỗi size hoặc mỗi kênh bán sử dụng bộ bao bì khác nhau.
3. Không cập nhật giá nhập
Nhà cung cấp tăng giá nhưng bảng cost vẫn sử dụng đơn giá cũ.
4. Mua nhiều nhưng không kiểm soát tồn kho
Đơn giá thấp hơn không có nghĩa tổng chi phí tốt hơn nếu quán mua vượt nhu cầu.
5. Không phân biệt tại quán và mang đi
Bao bì phát sinh khác nhau theo từng hình thức phục vụ.
Mẫu bảng tính chi phí bao bì cho quán F&B
Quán có thể tạo một bảng riêng:
| Mã | Bao bì | Quy cách | Giá nhập | Giá/đơn vị | Món sử dụng |
| BB01 | Ly 500ml | 1.000 cái | 900.000đ | 900đ | Đồ uống size M |
| BB02 | Nắp | 1.000 cái | 400.000đ | 400đ | Đồ uống size M |
| BB03 | Ống hút | 1.000 cái | 100.000đ | 100đ | Mang đi |
| BB04 | Túi | 1.000 cái | 300.000đ | 300đ | Mang đi |
| BB05 | Tem | 1.000 cái | 150.000đ | 150đ | Giao hàng |
Sau đó liên kết với bảng recipe của từng món.
Ví dụ:
Matcha Latte size M
→ Ly BB01
→ Nắp BB02
→ Ống hút BB03
→ Túi BB04 nếu mang đi
Như vậy khi giá một loại bao bì thay đổi, quán có thể cập nhật cost của các món liên quan.
FAQ: Các câu hỏi thường gặp về chi phí bao bì F&B
Chi phí bao bì F&B gồm những gì?
Chi phí bao bì F&B có thể gồm ly, nắp, ống hút, túi, tem nhãn, khăn giấy, muỗng và các vật tư đóng gói khác. Thành phần cụ thể phụ thuộc vào mô hình phục vụ, loại sản phẩm và kênh bán hàng.
Bao bì có tính vào Food Cost không?
Không nhất thiết. Food Cost thường được sử dụng để theo dõi chi phí nguyên liệu, còn bao bì có thể được quản lý riêng hoặc gộp vào chi phí trực tiếp tùy hệ thống kế toán quản trị của quán. Quan trọng là phải thống nhất cách tính.
Chi phí bao bì chiếm bao nhiêu phần trăm giá vốn?
Không có một tỷ lệ cố định cho mọi quán. Tỷ trọng phụ thuộc vào giá nguyên liệu, loại bao bì, giá bán, mô hình phục vụ và kênh bán hàng. Cách chính xác nhất là lấy chi phí bao bì thực tế chia cho tổng giá vốn của món.
Có cần tính ly và nắp vào cost đồ uống không?
Nếu mục tiêu là biết một ly đồ uống hoàn chỉnh tốn bao nhiêu chi phí trực tiếp, nên theo dõi ly và nắp. Quán có thể gộp vào giá vốn trực tiếp hoặc quản lý ở nhóm bao bì riêng, miễn là cách tính được áp dụng nhất quán.
Có cần tính túi vào cost một ly đồ uống không?
Nếu túi chỉ được sử dụng cho đơn mang đi hoặc giao hàng thì không nên phân bổ cứng cho mọi ly bán tại quán. Có thể xây dựng cost bao bì riêng theo từng kênh để phản ánh đúng chi phí thực tế.
Làm thế nào để giảm chi phí bao bì?
Có thể bắt đầu bằng việc chuẩn hóa số lượng loại ly, nắp và túi; so sánh giá trên cùng quy cách; kiểm soát tồn kho và chỉ sử dụng vật tư thực sự cần thiết cho từng hình thức phục vụ. Không nên chỉ chọn loại rẻ nhất mà bỏ qua chất lượng và sự phù hợp với sản phẩm.
Kết luận
Chi phí bao bì F&B là một phần quan trọng trong bài toán giá vốn của đồ uống, đặc biệt với quán có tỷ trọng bán mang đi và giao hàng cao.
Một ly đồ uống có thể phát sinh nhiều khoản nhỏ:
Ly + nắp + ống hút + tem + túi + vật tư phụ
Từng khoản có thể không lớn, nhưng khi nhân với sản lượng hàng nghìn sản phẩm, tổng chi phí có thể ảnh hưởng đáng kể đến biên lợi nhuận.
Vì vậy, chủ quán nên quản lý bao bì theo ba cấp độ:
Chi phí/đơn vị → Chi phí/ly → Tổng chi phí theo tháng.
Đồng thời, cần phân biệt rõ Food Cost, chi phí bao bì và tổng giá vốn trực tiếp để tránh đánh giá sai hiệu quả của từng món.
Cuối cùng, không có một tỷ lệ bao bì “chuẩn” áp dụng cho mọi quán. Cách quản lý tốt nhất là xây dựng bảng cost theo từng món, từng size và từng kênh bán, sau đó cập nhật khi giá nguyên liệu hoặc bao bì thay đổi.
Tham khảo nguyên liệu pha chế tại: ThucPhamCom
*Công thức và số liệu chi phí trong video mang tính chất tham khảo. Chất lượng thành phẩm và hiệu quả kinh doanh thực tế phụ thuộc vào tay nghề pha chế, thiết bị sử dụng và phương thức vận hành của từng cơ sở.
Tin cùng chủ đề
Cách Tính Cost Cà Phê Sữa, Latte Và Các Món Cà Phê Trong Menu
Nội Dung ChínhChi phí bao bì F&B là gì?Chi phí bao bì có phải Food...
Cách Tính Food Cost Chính Xác Cho Từng Món Trong Quán
Nội Dung ChínhChi phí bao bì F&B là gì?Chi phí bao bì có phải Food...
Food Cost Là Gì? Công Thức Tính Food Cost Cho Quán F&B
Nội Dung ChínhChi phí bao bì F&B là gì?Chi phí bao bì có phải Food...
Cách Chọn Bột Matcha Latte Cho Quán: 7 Tiêu Chí Cần Kiểm Tra
Nội Dung ChínhChi phí bao bì F&B là gì?Chi phí bao bì có phải Food...
Matcha Bị Đắng: Nguyên Nhân Và Cách Làm Vị Dễ Uống Hơn
Nội Dung ChínhChi phí bao bì F&B là gì?Chi phí bao bì có phải Food...
Trà Sữa Để Qua Đêm Được Không? Cách Bảo Quản Đúng
Nội Dung ChínhChi phí bao bì F&B là gì?Chi phí bao bì có phải Food...